
- Die 15 Prozent kennst Du, Deine Zahl kennst Du noch nicht
- Schritt 1: Alles zusammenzählen, was mit dem alten Fenster aus der Wand kommt
- Schritt 2: Deine Summe gegen den Kostenrahmen halten
- Schritt 3: Die Quote bestimmen, und zwar in zwei Teilen
- Schritt 4: Vier Sperrfälle, die Deine Zahl auf null setzen
- Schritt 5: Vom Antrag zum Geld, und wo die KfW dazukommt
- Modellrechnung 1: zehn Kunststofffenster ohne Sanierungsfahrplan
- Modellrechnung 2: 60.000 Euro Projektkosten mit Sanierungsfahrplan
- Modellrechnung 3: Der Auftrag ist unterschrieben, und trotzdem bleibt eine Zahl
- Modellrechnung 4: Zuschuss gegen Steuerbonus bei 30.000 Euro Kosten
- Modellrechnung 5: gleicher Fensterpreis, zwei verschiedene Zeilen A
- Zweifamilienhaus und Eigentumswohnung: wenn der Rahmen mehrfach zählt
- Wo Deine selbst gerechnete Zahl kippen kann
- So schreibst Du Deine Kostenliste förderfest ins Angebot
- Die Reihenfolge, die über Deine Zahl entscheidet
- Der Kontrollbogen: zehn Zeilen, eine Zahl
- FAQ
Rechne in fünf Schritten: förderfähige Kosten inklusive Ausbau und Entsorgung sammeln, bei 30.000 Euro je Wohneinheit deckeln (mit iSFP 60.000 Euro), 15 % auf die ersten 30.000 Euro und 20 % nur auf den Anteil darüber ansetzen, die Sperrfälle prüfen und erst dann den Eigenanteil bilden.
Der Fördersatz wird nicht mit dem Angebotspreis multipliziert, sondern mit den anerkannten Kosten, gedeckelt bei 30.000 Euro je Wohneinheit und mit Sanierungsfahrplan bei 60.000 Euro.
Fenster oder Dachfenster?
Wähle den passenden Einstieg, damit der Vergleich direkt mit den richtigen Fragen startet.
Die 15 Prozent kennst Du, Deine Zahl kennst Du noch nicht
Die Quote ist der einfachste Teil der ganzen Rechnung. Für Einzelmaßnahmen an der Gebäudehülle nennt die BAFA-Förderlogik der BEG-Einzelmaßnahmen 15 % Zuschuss, laut BMWE/Energiewechsel gilt dieser Satz auch für neue Fenster.
Nur wird dieser Prozentsatz eben nicht mit dem Betrag unter Deinem Angebot multipliziert, sondern mit den förderfähigen Kosten. Zwischen diesen beiden Summen liegen beim Fenstertausch schnell ein paar tausend Euro.
Deshalb beginnt diese Rechenstrecke nicht mit einer Prozentzahl, sondern mit einer Liste. Fünf Schritte führen von Deinen Projektkosten zu einer Zahl, die vor dem Energieeffizienz-Experten Bestand hat: förderfähige Kosten sammeln, Kostenrahmen prüfen, Quote in zwei Teilen bestimmen, Sperrfälle abhaken, Auszahlungsweg und Kreditergänzung einordnen. Jeder Schritt endet mit einem Zwischenergebnis, das Du Dir notierst.
Du brauchst dafür Dein Angebot, einen Taschenrechner und etwa zehn Minuten. Schreibe fünf Zeilen untereinander auf ein Blatt und beschrifte sie mit A bis E.
Zeile A ist Deine Kostenbasis, Zeile B die gedeckelte Basis, Zeile C der rechnerische Zuschuss, Zeile D Dein Eigenanteil und Zeile E das Ergebnis der Sperrfallprüfung. Fünf Modellrechnungen weiter unten zeigen dieselben Zeilen mit echten Richtwerten.
Was dabei entsteht, ist eine Planzahl und keine Bewilligung. Über die Förderfähigkeit entscheiden die BAFA-Prüfung und der Energieeffizienz-Experte, der die Maßnahme bestätigen muss. Eine selbst gerechnete Zahl schützt Dich trotzdem und zeigt Dir vor dem Verkaufsgespräch, welche Größenordnung realistisch ist und ab wann ein Anbieterversprechen rechnerisch nicht mehr stimmen kann.
Der wichtigste Grund, jetzt zu rechnen statt später: Die Reihenfolge ist Teil der Förderbedingung. Wer den Auftrag verbindlich vergibt, bevor Antrag und Zusage stehen, verliert den Zuschussweg in aller Regel komplett. Diese Rechnung gehört also vor die Unterschrift, nicht auf die Schlussrechnung.
Angebote vor dem Preisvergleich einordnen
Vergleiche zuerst denselben Planungsstand, damit die Preistabelle nicht gegen ein unvollständiges Angebot gelesen wird.
Kostenlos Fenster-Angebote vergleichen →| Schritt | Was Du tust | Ergebnis |
|---|---|---|
| 1 | Förderfähige Kosten sammeln, inklusive Ausbau und Entsorgung | Zeile A |
| 2 | Summe gegen den Kostenrahmen von 30.000 oder 60.000 Euro halten | Zeile B |
| 3 | Quote bestimmen: 15 % und die iSFP-Anteilsregel | Zeile C |
| 4 | Vier Sperrfälle prüfen, bevor Du Zeile C glaubst | Zeile E |
| 5 | Auszahlungsweg und KfW-Ergänzungskredit einordnen | Zeile D |
Schritt 1: Alles zusammenzählen, was mit dem alten Fenster aus der Wand kommt
Laut BAFA gehören bei Wohngebäuden die Erneuerung, der Ersatz und der erstmalige Einbau von Fenstern, Außentüren und Toren zu den geförderten Einzelmaßnahmen an der Gebäudehülle. Für Deine Zeile A heißt das: Es geht nicht um den Fensterpreis, sondern um die energetische Maßnahme mit allem, was handwerklich dazugehört. Ausbau des alten Rahmens, Entsorgung, luftdichter Innenanschluss, wetterfester Außenanschluss, Laibung und Nachweise sind Teil dieser Maßnahme.
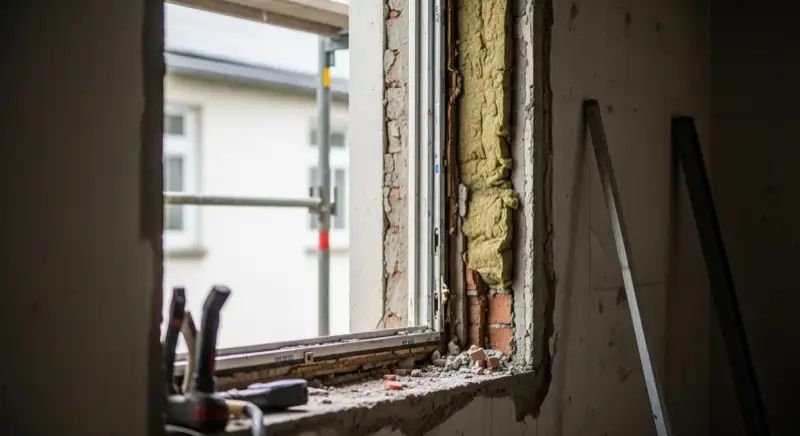
Für die Ausgangswerte helfen die Altbau-Richtwerte aus der Schwäbisch-Hall/BKI-Auswertung Q4/2025, veröffentlicht am 03.04.2026: rund 1.023 Euro pro Kunststofffenster inklusive Einbau, rund 1.370 Euro pro Holzfenster und rund 1.727 Euro pro Holz-Alu-Fenster. Zehn Fenster ergeben daraus 10.230 Euro, 13.700 Euro oder 17.270 Euro als Startwert für Zeile A.
Für Abbruch und Entsorgung alter Fenster nennt dieselbe Auswertung rund 55 Euro pro Stück. Bei zehn Fenstern sind das 550 Euro.
Diese Position wirkt klein und verschwindet trotzdem häufig aus Angeboten. Steht sie nicht drin, gehört sie entweder ausdrücklich als enthaltene Leistung bestätigt oder als eigene Zeile in Deine Rechnung, sonst rechnest Du Deine Basis zu niedrig.
Eine Kontrollrechnung schützt Dich vor Angeboten mit zu dünner Montage: Der Einbaukostenanteil liegt nach den Schwäbisch-Hall-Marktdaten vom 03.04.2026 bei etwa 20 bis 30 % der Gesamtkosten. Auf 10.230 Euro bezogen sind das rund 2.046 bis 3.069 Euro. Wenn ein Angebot für zehn Fenster nur 800 Euro Montage ausweist, fehlt Leistung, und die fehlt Dir später doppelt: beim Ergebnis und bei der förderfähigen Summe.
Nicht alles, was auf der Rechnung steht, gehört automatisch in Zeile A. Rein optische Sonderwünsche und spätere Komfortextras können anders bewertet werden als die energetische Maßnahme.
Trage diese Posten getrennt ein und markiere sie mit einem Fragezeichen, denn der Energieeffizienz-Experte entscheidet, welche Zeilen am Ende mitzählen. Schreibe jetzt die Summe der unstrittigen Posten als Zeile A auf.
| Position | Richtwert oder Quelle | Gehört in Zeile A? |
|---|---|---|
| Fenster inklusive Einbau, Kunststoff | ca. 1.023 Euro pro Stück, Schwäbisch Hall/BKI Q4/2025 | Ja, Kern der Maßnahme |
| Fenster inklusive Einbau, Holz | ca. 1.370 Euro pro Stück, Schwäbisch Hall/BKI Q4/2025 | Ja |
| Fenster inklusive Einbau, Holz-Alu | ca. 1.727 Euro pro Stück, Schwäbisch Hall/BKI Q4/2025 | Ja |
| Abbruch und Entsorgung Altfenster | ca. 55 Euro pro Stück, Schwäbisch Hall/BKI Q4/2025 | Ja, wenn separat berechnet |
| Montageanteil als Kontrollgröße | 20 bis 30 % der Gesamtkosten, Schwäbisch Hall 03.04.2026 | Prüfgröße, keine eigene Zeile |
| Optische Sonderwünsche | kein neutraler Richtwert verfügbar | Erst nach Prüfung durch den Experten |
Schritt 2: Deine Summe gegen den Kostenrahmen halten
Der Zuschuss wird nicht auf jede beliebige Summe gezahlt. Die BAFA begrenzt die förderfähigen Ausgaben auf 30.000 Euro je Wohneinheit.
Mit individuellem Sanierungsfahrplan steigt dieser Rahmen auf 60.000 Euro je Wohneinheit. Zeile B ist deshalb der kleinere der beiden Werte: Deine Kostenbasis aus Schritt 1 oder der geltende Deckel.
Ohne Sanierungsfahrplan: Zeile B = kleinerer Wert aus Zeile A und 30.000 Euro. Mit Sanierungsfahrplan: Zeile B = kleinerer Wert aus Zeile A und 60.000 Euro. Untergrenze in beiden Fällen: 300 Euro brutto Mindestinvestition.
Alles, was über dem Deckel liegt, zahlst Du zu 100 % selbst. Das klingt hart, ist aber planbar.
Wer 70.000 Euro Fensterprojekt vor sich hat, weiß damit vorab, dass mindestens 10.000 Euro davon niemals gefördert werden, selbst im besten Fall mit Sanierungsfahrplan. Diese Erkenntnis verschiebt oft die Frage vom Zuschuss zur Etappierung des Projekts.
Nach unten gibt es ebenfalls eine Grenze: Die BAFA nennt eine Mindestinvestition von 300 Euro brutto. Beim Austausch mehrerer Fenster ist diese Schwelle praktisch immer überschritten. Relevant wird sie, wenn nur ein einzelnes kleines Element getauscht werden soll, etwa ein Kellerfenster oder ein schmales Badfenster.
Der Rahmen gilt je Wohneinheit, nicht je Gebäude. Bei einem Zweifamilienhaus mit zwei abgeschlossenen Wohnungen sind zwei Rahmen im Spiel, und dann brauchst Du eine saubere Zuordnung: Welches Fenster gehört zu welcher Wohneinheit? Diese Zuordnung gehört ins Angebot, weil sie Deine Zeile B verdoppeln kann.
Eine ehrliche Lücke gehört zu diesem Schritt: Ob und wie stark weitere Hüllmaßnahmen wie Fassadendämmung oder Außentüren denselben Rahmen belegen, hängt an Deiner konkreten Antragskonstellation. Die Höhe des Rahmens ist mit 30.000 beziehungsweise 60.000 Euro je Wohneinheit belegt, die Aufteilung auf mehrere Maßnahmen muss der Energieeffizienz-Experte für Dein Vorhaben klären. Plane deshalb nicht zweimal mit demselben Deckel.
Schritt 3: Die Quote bestimmen, und zwar in zwei Teilen
Ohne Sanierungsfahrplan ist der dritte Schritt eine Multiplikation: Zeile B mal 15 %. Weil Zeile B bei maximal 30.000 Euro gedeckelt ist, liegt die Obergrenze dieses Wegs bei 4.500 Euro. Diese 4.500 Euro sind die höchste Zahl, die ohne iSFP für Fenster rechnerisch herauskommen kann, egal wie teuer Dein Projekt ist.
Mit individuellem Sanierungsfahrplan kommen 5 Prozentpunkte hinzu. Seit dem 21.07.2026 gilt dieser Bonus beim Einfamilienhaus allerdings erst ab 30.000 Euro förderfähigen Ausgaben und nur für den Anteil darüber. Aus einer einzigen Multiplikation werden damit zwei: die ersten 30.000 Euro zu 15 %, der Rest bis maximal 60.000 Euro zu 20 %.
Ausgeschrieben sieht Zeile C mit Fahrplan so aus: 30.000 Euro mal 15 % ergibt 4.500 Euro, dazu der Anteil über 30.000 Euro mal 20 %. Bei voller Ausschöpfung sind das 4.500 Euro plus 6.000 Euro, also 10.500 Euro. Genau dieser Wert ist der oft zitierte Maximalbetrag, und er setzt 60.000 Euro anerkannte Kosten voraus.
Rechne einmal die effektive Quote nach, dann verstehst Du den Unterschied zwischen Werbung und Bescheid. Bei 60.000 Euro Kosten sind 10.500 Euro Zuschuss 17,5 % der Summe.
Bei 45.000 Euro ergeben 4.500 plus 3.000 Euro genau 7.500 Euro, also 16,7 %. Wer sein Budget mit glatten 20 % plant, plant in beiden Fällen zu optimistisch.
Der Fahrplan selbst kostet Geld und Zeit. Ein belastbarer neutraler Durchschnittspreis für den iSFP ist in den hier verwendeten Quellen nicht ausgewiesen, deshalb steht hier keine Zahl.
Hole Dir zwei Angebote von Energieberatern und ziehe den Betrag von Deinem Bonusgewinn ab. Bei einem Projekt unter 30.000 Euro ist dieser Gewinn nach der Regel vom 21.07.2026 null, und dann trägt sich der Fahrplan nur über andere Maßnahmen.
| Förderfähige Kosten (Zeile B) | Ohne iSFP | Mit iSFP | Effektive Quote mit iSFP |
|---|---|---|---|
| 10.780 Euro | 1.617 Euro | 1.617 Euro | 15,0 % |
| 20.000 Euro | 3.000 Euro | 3.000 Euro | 15,0 % |
| 30.000 Euro | 4.500 Euro | 4.500 Euro | 15,0 % |
| 45.000 Euro | 4.500 Euro, Basis bei 30.000 Euro gedeckelt | 7.500 Euro | 16,7 % |
| 60.000 Euro | 4.500 Euro, Basis bei 30.000 Euro gedeckelt | 10.500 Euro | 17,5 % |
Jetzt Angebote vergleichen
Bis zu 3 Angebote von geprüften Fachbetrieben aus Deiner Region.
Kostenlos vergleichen →Was der Sanierungsfahrplan zusätzlich bringt
Angaben in Euro Mehrzuschuss gegenüber 15 ProzentQuelle: BAFA-Regelung zum iSFP-Bonus seit 21.07.2026, Bonus nur für den Kostenanteil über 30.000 Euro
Unterhalb von 30.000 Euro förderfähigen Ausgaben bringt der Fahrplan beim Einfamilienhaus für diese Maßnahme keinen zusätzlichen Euro.
Schritt 4: Vier Sperrfälle, die Deine Zahl auf null setzen
Der erste Sperrfall ist der bereits vergebene Auftrag. Wenn der Vertrag unterschrieben ist, bevor Antrag und Zusage vorliegen, ist der Zuschussweg in aller Regel zu.
Kein Nachreichen, kein Kulanzweg, keine nachträgliche Anerkennung. Prüfe deshalb ehrlich, ob es schon eine Unterschrift, eine Anzahlung oder eine verbindliche Bestellbestätigung gibt, und springe bei einem Ja direkt zur dritten Modellrechnung, dort steht die verbleibende Option.
Der zweite Sperrfall ist der U-Wert. Für förderfähige Fenster nennt die Verbraucherzentrale U_w kleiner oder gleich 0,95 W/(m2K), maßgeblich bleiben die aktuellen technischen Mindestanforderungen der BAFA.
Der gesetzliche GEG-Wert von U_w 1,3 W/(m2K) aus Anlage 7 ist ausdrücklich nicht der Förderwert. Achte im Datenblatt auf U_w für das komplette Fenster, nicht auf den schöneren Glaswert U_g.
Der dritte Sperrfall ist der fehlende Energieeffizienz-Experte. Bei Maßnahmen an der Gebäudehülle verlangt die BAFA diese Einbindung.
Ein Fensterbetrieb kann Produktdatenblätter liefern, die förderrechtliche Bestätigung ersetzt er nicht. Ohne Experten im Prozess ist Deine Zeile C eine Zahl ohne Zuständigen.
Der vierte Sperrfall betrifft die Kostenbasis selbst. Positionen, die nicht zur energetischen Maßnahme gehören, fallen aus Zeile A heraus und senken Zeile C entsprechend.
Nach unten greift zusätzlich die Mindestinvestition von 300 Euro brutto. Wer nur ein kleines Element tauscht, kann an dieser Schwelle scheitern.
Hake die vier Punkte schriftlich ab und trage das Ergebnis als Zeile E ein: frei oder gesperrt. Eine Zeile C ohne diese Prüfung ist keine Planzahl, sondern ein Wunsch. Und ein Anbieter, der Dir eine Quote zusagt, ohne nach Auftragsstand, U_w-Wert und Experte zu fragen, verkauft schneller, als er rechnet.
Schritt 5: Vom Antrag zum Geld, und wo die KfW dazukommt
Der Zuschuss ist kein Rabatt an der Kasse. Erst kommt der Antrag mit Einbindung des Energieeffizienz-Experten, dann die Zusage, dann der verbindliche Auftrag, dann die Ausführung, danach der Nachweis mit Rechnungen und Bestätigungen, und am Ende die Auszahlung. Zwischen Deiner ersten Rechnung an den Handwerker und dem Geldeingang liegt also eine Vorfinanzierungsphase.
Für Deine Liquiditätsplanung zählt deshalb nicht Zeile C, sondern Zeile D: Zeile A minus Zeile C ergibt Deinen Eigenanteil, und diesen Betrag plus den vorfinanzierten Zuschuss musst Du zwischenzeitlich aufbringen. Bei 10.780 Euro Projektkosten und 1.617 Euro Zuschuss heißt das: 9.163 Euro bleiben dauerhaft bei Dir, 10.780 Euro musst Du vorher bezahlen können.
Genau hier kommt die KfW ins Spiel, und zwar ausschließlich als Ergänzung. Der Ergänzungskredit 358/359 ist laut KfW nur zusätzlich zu einer bereits zugesagten oder bewilligten Zuschussförderung der BEG-Einzelmaßnahmen möglich.
Er ersetzt den Zuschuss nicht und existiert nicht als freier Fensterkredit. Der Rahmen liegt laut BMWE/KfW bei bis zu 120.000 Euro je Wohneinheit.
Für Selbstnutzer gibt es zusätzlich eine Zinsverbilligung, wenn das zu versteuernde Haushaltseinkommen bis 90.000 Euro im Jahr beträgt. Beantragt wird der Kredit nicht bei der KfW direkt, sondern über einen Finanzierungspartner, also in der Praxis über Deine Bank. Diesen Termin planst Du sinnvollerweise erst nach der Zusage ein, weil vorher die Voraussetzung fehlt.
Damit ist die Strecke komplett: Zeile A steht, Zeile B ist gedeckelt, Zeile C ist gerechnet, Zeile E ist geprüft, Zeile D ist Dein Eigenanteil. Die folgenden fünf Modellrechnungen zeigen dieselben Zeilen an konkreten Projekten, damit Du Deine eigenen Zahlen daneben legen kannst.
Was die Modellrechnungen an Zuschuss ergeben
Angaben in Euro ZuschussQuelle: Eigene Modellrechnungen nach BAFA-Förderrahmen und BMWE-Fördersatz, Kostenwerte aus der Schwäbisch-Hall/BKI-Auswertung Q4/2025
Der Zuschuss wächst nicht linear mit den Kosten: Zwischen 30.000 und 60.000 Euro Projektkosten verdoppelt sich die Summe nur, weil der iSFP-Bonus den Anteil über 30.000 Euro mit 20 % rechnet.
Modellrechnung 1: zehn Kunststofffenster ohne Sanierungsfahrplan
Ausgangslage dieser Modellrechnung: ein Einfamilienhaus im Bestand, zehn Fenster werden getauscht, Kunststoffprofil, Dreifachverglasung mit bestätigtem U_w-Wert, Energieeffizienz-Experte ist eingebunden, es liegt kein individueller Sanierungsfahrplan vor. Gerechnet wird mit den Altbau-Richtwerten der Schwäbisch-Hall/BKI-Auswertung Q4/2025, nicht mit einem konkreten Angebot.
Zeile A entsteht aus zwei Posten: zehn Fenster zu je rund 1.023 Euro inklusive Einbau ergeben 10.230 Euro, dazu Abbruch und Entsorgung mit rund 55 Euro pro Stück, also 550 Euro. Zusammen sind das 10.780 Euro förderfähige Kosten, sofern der Experte alle Posten der energetischen Maßnahme zuordnet.
Zeile B bleibt in dieser Modellrechnung identisch mit Zeile A, weil 10.780 Euro deutlich unter dem Deckel von 30.000 Euro liegen. Das ist der eigentliche Befund für kleine Projekte: Der Kostenrahmen ist nicht die Bremse. Rund 19.220 Euro Rahmen bleiben ungenutzt, und ein Fahrplan könnte daran nichts verbessern.
Zeile C ergibt sich aus 10.780 Euro mal 15 %, also 1.617 Euro rechnerischer Zuschuss. Der iSFP-Bonus liefert hier exakt 0 Euro zusätzlich, weil er seit dem 21.07.2026 erst oberhalb von 30.000 Euro Ausgaben greift. Zeile D, Dein Eigenanteil, liegt damit bei 9.163 Euro.
Zur Gegenprobe der Angebotsqualität dient die Montagegröße: 20 bis 30 % von 10.230 Euro entsprechen rund 2.046 bis 3.069 Euro Einbauleistung. Liegt Dein Angebot deutlich darunter, prüfe, welche Anschlussarbeiten fehlen.
Und die zweite Gegenprobe: 1.617 Euro Zuschuss sind rund 15 % des Projekts, aber nur etwa der Preis von anderthalb Fenstern. Die Förderung entscheidet dieses Projekt nicht, sie verbessert es.
| Zeile | Rechenschritt | Betrag |
|---|---|---|
| A1 | 10 Kunststofffenster inklusive Einbau, je ca. 1.023 Euro | 10.230 Euro |
| A2 | Abbruch und Entsorgung, 10 Stück je ca. 55 Euro | 550 Euro |
| A | Förderfähige Kostenbasis | 10.780 Euro |
| B | Kleinerer Wert aus A und 30.000 Euro | 10.780 Euro |
| C | 15 % von 10.780 Euro | 1.617 Euro |
| iSFP | Bonus greift erst über 30.000 Euro | 0 Euro |
| D | Eigenanteil: A minus C | 9.163 Euro |
Modellrechnung 2: 60.000 Euro Projektkosten mit Sanierungsfahrplan
Ausgangslage dieser Modellrechnung: eine Wohneinheit mit großen Fensterflächen, Holz-Alu-Elementen zu rund 1.727 Euro pro Stück, zwei Terrassentüren und aufwendigen Laibungsarbeiten. Ein individueller Sanierungsfahrplan liegt vor, der Energieeffizienz-Experte hat die Maßnahme bestätigt, der Antrag steht vor der Auftragsvergabe. Zeile A erreicht in diesem Modell 60.000 Euro anerkannte Kosten.

Zeile B ist hier zum ersten Mal wirklich relevant: 60.000 Euro treffen den Deckel exakt. Ohne Fahrplan wäre bei 30.000 Euro Schluss gewesen, die zweite Hälfte des Projekts wäre komplett aus der Förderung gefallen. Der Fahrplan verdoppelt in dieser Konstellation nicht die Quote, sondern zuerst den Rahmen.
Zeile C entsteht in zwei Teilen. Die ersten 30.000 Euro werden mit 15 % gerechnet und ergeben 4.500 Euro.
Der Anteil darüber, ebenfalls 30.000 Euro, wird mit 20 % gerechnet und ergibt 6.000 Euro. Zusammen sind das 10.500 Euro rechnerischer Zuschuss, und Zeile D, der Eigenanteil, liegt damit bei 49.500 Euro.
Die gleiche Rechnung mit 45.000 Euro Kosten zeigt, wie der Bonus mit der Projektgröße wächst: 4.500 Euro aus dem ersten Block plus 20 % auf 15.000 Euro, also 3.000 Euro, ergeben 7.500 Euro. Der reine Bonusgewinn gegenüber der 15-Prozent-Rechnung beträgt damit 3.000 Euro bei 45.000 Euro Kosten und 6.000 Euro bei 60.000 Euro Kosten.
Daraus folgt eine klare Entscheidungsregel für den Fahrplan: Unterhalb von 30.000 Euro förderfähigen Kosten bringt er beim Einfamilienhaus keinen zusätzlichen Euro Zuschuss für diese Maßnahme. Zwischen 30.000 und 60.000 Euro steigt sein Beitrag linear mit dem Anteil über der Schwelle. Erst diesen Betrag stellst Du den Beratungskosten gegenüber, nicht die Prozentzahl.
| Zeile | Rechenschritt | Betrag |
|---|---|---|
| A | Anerkannte Projektkosten inklusive Ausbau, Entsorgung und Anschlussarbeiten | 60.000 Euro |
| B | Kleinerer Wert aus A und 60.000 Euro mit iSFP | 60.000 Euro |
| C1 | 15 % auf die ersten 30.000 Euro | 4.500 Euro |
| C2 | 20 % auf den Anteil über 30.000 Euro | 6.000 Euro |
| C | Zuschuss gesamt, effektiv 17,5 % | 10.500 Euro |
| Vergleich | Dieselbe Rechnung bei 45.000 Euro Kosten | 7.500 Euro |
| D | Eigenanteil bei 60.000 Euro: A minus C | 49.500 Euro |
Zuschuss gegen Steuerbonus bei 30.000 Euro Kosten
Angaben in Euro EntlastungQuelle: BMWE/BAFA Fördersatz 15 Prozent, Paragraf 35c EStG mit 7, 7 und 6 Prozent der Aufwendungen
Der Steuerweg ergibt in Summe 6.000 statt 4.500 Euro, wirkt aber nur, soweit in jedem der drei Jahre genug tarifliche Einkommensteuer anfällt. Kombinieren ist nach Paragraf 35c Absatz 3 EStG ausgeschlossen.
Modellrechnung 3: Der Auftrag ist unterschrieben, und trotzdem bleibt eine Zahl
Ausgangslage dieser Modellrechnung: zehn Holzfenster zu je rund 1.370 Euro, also 13.700 Euro, dazu 550 Euro für Abbruch und Entsorgung. Zeile A liegt bei 14.250 Euro.
Der Haken: Der Auftrag wurde bereits verbindlich vergeben, bevor irgendjemand über einen Antrag gesprochen hat. Damit greift Sperrfall eins.
Zeile C aus dem BAFA-Weg lautet in diesem Fall 0 Euro. Zur Einordnung, was der Reihenfolgefehler gekostet hat: 15 % von 14.250 Euro wären 2.137,50 Euro gewesen.
Diese Summe ist verloren, und kein Nachtrag holt sie zurück. Genau deshalb steht die Sperrfallprüfung in dieser Strecke vor der Multiplikation und nicht danach.
Es bleibt aber ein zweiter Weg, und der ist steuerlich. Paragraf 35c EStG ermäßigt die tarifliche Einkommensteuer für energetische Maßnahmen an selbst genutzten Gebäuden, ausdrücklich auch für die Erneuerung von Fenstern. Die Ermäßigung beträgt im Jahr des Abschlusses und im Folgejahr je 7 % der Aufwendungen, im dritten Jahr 6 %.
Auf 14.250 Euro gerechnet ergibt das 997,50 Euro im ersten Jahr, 997,50 Euro im zweiten Jahr und 855 Euro im dritten Jahr, zusammen 2.850 Euro. Das ist mehr als der entgangene Zuschuss, kommt aber später, in drei Portionen und nur, wenn in jedem dieser Jahre genug tarifliche Einkommensteuer zum Ermäßigen da ist.
Die Bedingungen sind streng und im Gesetzestext nachlesbar: Das Gebäude muss bei Durchführung älter als zehn Jahre sein, es muss im jeweiligen Kalenderjahr ausschließlich zu eigenen Wohnzwecken genutzt werden, die Maßnahme muss von einem Fachunternehmen ausgeführt sein, es braucht eine Bescheinigung nach amtlich vorgeschriebenem Muster, eine Rechnung in deutscher Sprache und eine Zahlung auf das Konto des Leistungserbringers.
Barzahlung schließt die Ermäßigung aus. Hinzu kommen die Anforderungen der Verordnung zu Paragraf 35c Absatz 7 EStG, der Energetische-Sanierungsmaßnahmen-Verordnung. Auch auf dem Steuerweg entscheidet also der technische Wert des Fensters, der U_w-Wert verschwindet nicht, nur weil der Zuschussweg zu ist.
Nach oben ist die Steuerermäßigung ebenfalls gedeckelt: höchstens 14.000 Euro im ersten und im zweiten Jahr, höchstens 12.000 Euro im dritten Jahr, insgesamt höchstens 40.000 Euro je begünstigtem Objekt. Bei einem Fensterprojekt dieser Größe greift keiner dieser Deckel, denn 997,50 Euro liegen weit darunter. Relevant werden die Höchstbeträge erst, wenn Fenster, Dämmung und Heizung in denselben Jahren zusammenkommen.
| Zeile | Rechenschritt | Betrag |
|---|---|---|
| A | 10 Holzfenster zu je ca. 1.370 Euro plus 550 Euro Entsorgung | 14.250 Euro |
| E | Sperrfallprüfung: Auftrag vor Antrag vergeben | gesperrt |
| C | BAFA-Zuschuss nach Sperrfall | 0 Euro |
| Entgangen | Was 15 % ergeben hätten | 2.137,50 Euro |
| 35c Jahr 1 | 7 % von 14.250 Euro | 997,50 Euro |
| 35c Jahr 2 | 7 % von 14.250 Euro | 997,50 Euro |
| 35c Jahr 3 | 6 % von 14.250 Euro | 855,00 Euro |
| Summe | Steuerermäßigung über drei Jahre | 2.850 Euro |
Der iSFP-Bonus von 5 Prozentpunkten wirkt beim Einfamilienhaus seit dem 21.07.2026 nur auf den Kostenanteil über 30.000 Euro. Bis zu dieser Schwelle bleiben es 15 %, also höchstens 4.500 Euro Zuschuss.
Modellrechnung 4: Zuschuss gegen Steuerbonus bei 30.000 Euro Kosten
Ausgangslage dieser Modellrechnung: ein selbst bewohntes Haus, Baujahr deutlich älter als zehn Jahre, förderfähige Kosten von genau 30.000 Euro, kein Sperrfall, beide Wege stehen offen. Die Frage lautet nicht, welcher Weg mehr Prozent hat, sondern welcher bei Dir tatsächlich ankommt.
Der Zuschussweg ergibt 15 % von 30.000 Euro, also 4.500 Euro. Mit Sanierungsfahrplan bleibt es bei exakt diesem Betrag, weil der Bonus erst oberhalb von 30.000 Euro greift. Ausgezahlt wird nach Umsetzung und Verwendungsnachweis, unabhängig von Deiner Steuerlast, dafür mit Antrag, Experte und fester Reihenfolge.
Der Steuerweg über Paragraf 35c EStG ergibt in Summe 20 % von 30.000 Euro, also 6.000 Euro, verteilt auf 2.100 Euro, 2.100 Euro und 1.800 Euro in drei aufeinanderfolgenden Jahren. Auf dem Papier sind das 1.500 Euro mehr. Praktisch brauchst Du dafür in jedem der drei Jahre genug tarifliche Einkommensteuer, sonst verfällt der jeweilige Jahresbetrag.
Beide Wege gleichzeitig gibt es nicht. Paragraf 35c Absatz 3 EStG schließt die Steuerermäßigung ausdrücklich aus, wenn für dieselbe Maßnahme steuerfreie Zuschüsse oder zinsverbilligte Darlehen genutzt werden, ebenso bei Inanspruchnahme von Paragraf 35a. Du entscheidest Dich also einmal, und zwar bevor der Antrag läuft.
Bei größeren Projekten bleibt der Abstand prozentual gleich und wird absolut spürbar. Bei 60.000 Euro anerkannten Kosten stehen 10.500 Euro Zuschuss mit Sanierungsfahrplan gegen 12.000 Euro Steuerermäßigung, verteilt auf 4.200 Euro, 4.200 Euro und 3.600 Euro.
Der Steuerweg wirkt hier nur, wenn in jedem dieser drei Jahre eine tarifliche Einkommensteuer in dieser Höhe anfällt. Wer im dritten Jahr in Rente geht oder in Elternzeit ist, verliert den dritten Block ersatzlos.
Es gibt noch eine dritte, kleinere Zahl für den Notfall: Paragraf 35a Absatz 3 EStG ermäßigt die Steuer um 20 % der Handwerkerleistungen, höchstens 1.200 Euro im Jahr, und zwar nur auf die Arbeitskosten. Bei einem 10.780-Euro-Projekt mit 20 bis 30 % Montageanteil entspricht das rund 2.156 bis 3.234 Euro Lohnanteil und damit etwa 431 bis 647 Euro Ermäßigung. Diese Variante schließt Paragraf 35c aus und ist deshalb die schwächste der drei Optionen.
| Weg | Entlastung bei 30.000 Euro Kosten | Zeitpunkt | Harte Voraussetzung |
|---|---|---|---|
| BAFA-Zuschuss 15 % | 4.500 Euro | nach Umsetzung und Verwendungsnachweis | Antrag und Zusage vor Auftrag, Experte, U_w-Wert |
| Zuschuss mit iSFP | 4.500 Euro | wie oben | Bonus wirkt erst über 30.000 Euro |
| Paragraf 35c EStG | 6.000 Euro über drei Jahre | 2.100 / 2.100 / 1.800 Euro | selbst genutzt, Objekt älter als zehn Jahre, Fachunternehmerbescheinigung |
| Paragraf 35a EStG | ca. 431 bis 647 Euro im Beispielprojekt | im Jahr der Zahlung | nur Arbeitskosten, Deckel 1.200 Euro pro Jahr |
| Vergleich bei 60.000 Euro Kosten | 10.500 Euro Zuschuss gegen 12.000 Euro Steuerermäßigung | einmalig gegen 4.200 / 4.200 / 3.600 Euro | Steuerlast muss in jedem der drei Jahre reichen |
| Kombination | nicht möglich | - | Paragraf 35c Absatz 3 EStG schließt Doppelnutzung aus |
Modellrechnung 5: gleicher Fensterpreis, zwei verschiedene Zeilen A
Ausgangslage dieser Modellrechnung: Zwei Betriebe bieten denselben Fenstertyp für zehn Fenster an, beide mit rund 1.023 Euro pro Stück inklusive Einbau, beide mit passendem U_w-Wert. Angebot A endet bei 10.230 Euro und schweigt zur Entsorgung. Angebot B weist Abbruch und Entsorgung mit 550 Euro als eigene Position aus und endet bei 10.780 Euro.
Auf den ersten Blick ist Angebot A um 550 Euro günstiger. In der Förderrechnung dreht sich das Bild: Zeile A von Angebot A beträgt 10.230 Euro, daraus ergeben 15 % genau 1.534,50 Euro Zuschuss.
Bei Angebot B sind es 10.780 Euro Basis und damit 1.617 Euro. Die Differenz im Zuschuss beträgt 82,50 Euro zugunsten des teureren Angebots.
Entscheidend ist aber, was auf der Baustelle passiert. Die alten Rahmen müssen in beiden Fällen entsorgt werden.
Bei Angebot A kommt diese Leistung als Nachtrag, und ein Nachtrag nach der Zusage gehört nicht automatisch zur bewilligten Maßnahme. Im ungünstigen Fall zahlst Du die 550 Euro also ohne jeden Zuschussanteil.
Die Endabrechnung sieht dann so aus: Bei Angebot A stehen 10.230 Euro plus 550 Euro Nachtrag minus 1.534,50 Euro Zuschuss, also 9.245,50 Euro Eigenanteil. Bei Angebot B sind es 10.780 Euro minus 1.617 Euro, also 9.163 Euro. Das vermeintlich günstigere Angebot kostet Dich am Ende 82,50 Euro mehr, obwohl der Fensterpreis identisch ist.
Der Betrag ist klein, das Muster ist es nicht. Jede weggelassene Position verschiebt denselben Effekt nach oben: Fehlen zusätzlich Laibungsarbeiten, Fensterbänke oder der Rollladenanschluss, wächst der ungeförderte Nachtragsblock schnell in den vierstelligen Bereich. Vergleiche deshalb Zeile A gegen Zeile A und nicht Endsumme gegen Endsumme.
| Position | Angebot A ohne Entsorgungszeile | Angebot B mit Entsorgungszeile |
|---|---|---|
| Zeile A, förderfähige Basis | 10.230 Euro | 10.780 Euro |
| Zuschuss 15 % | 1.534,50 Euro | 1.617 Euro |
| Entsorgung als Nachtrag | 550 Euro ohne Zuschussanteil | bereits enthalten |
| Tatsächliche Gesamtkosten | 10.780 Euro | 10.780 Euro |
| Eigenanteil nach Zuschuss | 9.245,50 Euro | 9.163 Euro |
Zweifamilienhaus und Eigentumswohnung: wenn der Rahmen mehrfach zählt
Ein Projekt über 50.000 Euro zeigt, was die Wohneinheiten-Regel praktisch wert ist: Im Einfamilienhaus ohne Fahrplan bleiben 20.000 Euro davon außerhalb der Basis, im Zweifamilienhaus mit sauber getrennten Anteilen passt die Summe vollständig hinein. Voraussetzung sind Mengen, Maße und Preise je Wohnung im Angebot, denn eine einzige Sammelposition zwingt Dich in der Nachweisphase zu einer Schätzung.
Beim steuerlichen Weg gelten andere Grenzen. Paragraf 35c Absatz 5 EStG erklärt die Regeln ausdrücklich auch für Eigentumswohnungen und selbständige Gebäudeteile für anwendbar. Absatz 6 begrenzt zugleich: Steht das Eigentum am begünstigten Objekt mehreren Personen zu, kann die Steuerermäßigung insgesamt nur einmal in Anspruch genommen werden.
Vermietung schließt den Steuerweg aus. Nach Paragraf 35c Absatz 2 EStG muss das Gebäude im jeweiligen Kalenderjahr ausschließlich zu eigenen Wohnzwecken genutzt werden.
Und Absatz 3 verhindert die Ermäßigung, soweit die Aufwendungen bereits als Betriebsausgaben, Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen berücksichtigt sind. Wer eine Einliegerwohnung vermietet, sollte diese Abgrenzung vor der Maßnahme klären.
Auch beim kleineren Handwerkerbonus gilt eine Personenregel: Nach Paragraf 35a Absatz 5 Satz 4 EStG können zwei Alleinstehende, die in einem Haushalt zusammenleben, die Höchstbeträge insgesamt jeweils nur einmal in Anspruch nehmen. Kläre deshalb vor der Rechnung, wer Eigentümer ist, wer die Rechnungen bezahlt und wer den Antrag stellt. Diese drei Rollen fallen bei Paaren, Erbengemeinschaften und Familienimmobilien häufiger auseinander, als es beim ersten Blick ins Grundbuch aussieht.
Bei der Eigentumswohnung kommt eine Frage vor allen Zahlen: Darfst Du überhaupt allein entscheiden? Fenster sind in Wohnungseigentumsanlagen häufig dem Gemeinschaftseigentum zugeordnet, und dann steht ein Beschluss vor jeder Rechnung. Kläre diesen Punkt, bevor Du Zeile A ausfüllst, sonst rechnest Du ein Projekt durch, das Dir formal nicht gehört.
Wo Deine selbst gerechnete Zahl kippen kann
Die größte Unsicherheit steckt in Zeile A, nicht in der Quote. Für neue Fenster inklusive Einbau nennt sanier.de mit Stand 16.03.2026 eine Verbraucherspanne von 500 bis 1.900 Euro pro Stück.
Zwischen dem unteren und dem oberen Ende liegt bei zehn Fenstern ein Unterschied von 14.000 Euro. Deine Rechnung ist deshalb immer nur so belastbar wie das Angebot, aus dem Du sie speist.
Der zweite Wackelpunkt sind Nachträge nach dem Ausbau. Beschädigte Laibungen, alte Rollladenkästen, Putzarbeiten und Fensterbänke tauchen oft erst auf, wenn der alte Rahmen draußen ist.
Solche Positionen erhöhen Deine tatsächlichen Kosten sofort, wandern aber nicht automatisch in die bewilligte Maßnahme. Nach der Zusage muss jede Änderung bewertet werden, bevor sie ausgeführt wird.
Der dritte Punkt ist der technische Vorbehalt. Der Wert U_w kleiner oder gleich 0,95 W/(m2K) stammt aus der Einordnung der Verbraucherzentrale, maßgeblich bleiben die jeweils aktuellen technischen Mindestanforderungen der BAFA. Prüfe diesen Wert vor der Bestellung erneut, weil ein Produktwechsel wegen Lieferzeit sonst still Deine Förderfähigkeit verändert.
Und es gibt Zahlen, die hier bewusst fehlen. Für die Kosten eines individuellen Sanierungsfahrplans und für das Honorar des Energieeffizienz-Experten liefern die hier genutzten Quellen keinen neutralen Richtwert. Statt eines geschätzten Durchschnitts gehören an diese Stelle zwei echte Angebote, die Du in Deine Rechnung einträgst.
Zum Schluss die Gegenrechnung, die viele vergessen: Die Verbraucherzentrale Energieberatung nennt beim Austausch alter Isolierverglasung gegen moderne Dreifach-Wärmeschutzverglasung bis zu 60 % geringere Wärmeverluste der Fenster und typischerweise 10 bis 20 % Heizkostenersparnis. Der Zuschuss ist der einmalige Teil des Ertrags, die Heizkosten sind der jährliche.
So schreibst Du Deine Kostenliste förderfest ins Angebot
Eine Pauschalzeile wie Fenster liefern und montieren macht Zeile A unprüfbar. Bitte den Betrieb um getrennte Positionen: Produkt mit Typ, Maß und U_w-Wert, Ausbau der Altfenster, Entsorgung, Montage mit Beschreibung der Befestigung, luftdichter Innenanschluss, wetterfester Außenanschluss, Laibungs- und Putzarbeiten, Fensterbänke innen und außen, Rollladenanschluss sowie Datenblätter und Nachweise.

Die wirksamste Frage im Verkaufsgespräch ist keine Förderfrage, sondern eine Datenfrage: Welchen U_w-Wert hat das komplette Element, welches Datenblatt gehört dazu, und liegen Ausbau und Entsorgung als eigene Positionen vor? Damit zwingst Du das Angebot auf prüfbare Fakten, die der Energieeffizienz-Experte später bewerten kann.
Markiere in Deiner Liste jede Position mit einem von drei Zeichen: sicher förderfähig, strittig, sicher nicht förderfähig. Rechne Zeile A einmal konservativ ohne die strittigen Posten und einmal vollständig. Die Differenz zwischen beiden Ergebnissen ist Dein Verhandlungs- und Prüfbedarf, und sie zeigt Dir sofort, wie viel Klärungsaufwand sich lohnt.
Ein Punkt, den Angebote gern offen lassen: Was passiert, wenn wegen Lieferzeit ein anderes Profil, eine andere Verglasung oder ein anderes Maß eingebaut wird? Lass diesen Fall ausdrücklich ins Angebot schreiben. Ein Produktwechsel ohne erneute Bewertung ist der stille Weg in Sperrfall zwei, und er passiert selten böswillig, sondern meist aus Termindruck auf der Baustelle.
Formuliere den Änderungsvorbehalt so, dass er im Alltag funktioniert: Jede Abweichung bei Profil, Verglasung, Beschlag, Maß oder Montageart wird vor dem Einbau schriftlich angezeigt, mit neuem Datenblatt und neuem U_w-Wert, und erst nach Freigabe durch den Energieeffizienz-Experten ausgeführt. Das gilt auch für ein einzelnes Element, denn schon ein abweichendes Fenster kann die bewilligte Maßnahme verändern. Halte außerdem fest, wer die Mehrkosten trägt, wenn die Freigabe eine teurere Ausführung verlangt.
Die Reihenfolge, die über Deine Zahl entscheidet
Verbindlich beauftragt ist mehr, als viele denken. Eine Unterschrift unter das Angebot, eine geleistete Anzahlung oder eine bestätigte Bestellung können den förderrechtlich relevanten Start markieren. Wer zuerst bestellt und dann beantragt, hat die Reihenfolge bereits verloren, auch wenn noch kein einziges Fenster geliefert wurde.
Vor dem Antrag stehen deshalb zwei Termine: die Angebotsklärung mit dem Betrieb und die Einbindung des Energieeffizienz-Experten. Erst wenn Produkt, U_w-Wert, Positionen und Maßnahme zusammenpassen, geht der Antrag raus. Danach wartest Du die Zusage ab, und erst dann wird der Auftrag verbindlich.
Plane Lieferzeiten in diese Reihenfolge ein, statt sie gegen sie auszuspielen. Der Druck entsteht meist genau hier: Der Betrieb hat einen freien Termin, das Angebot läuft ab, und die Zusage ist noch nicht da. Eine schriftliche Preisbindung ohne verbindlichen Auftrag ist der saubere Ausweg aus diesem Konflikt.
Während der Ausführung sammelst Du parallel die Unterlagen: Produktdatenblätter mit U_w-Wert, Fotos vom Bestand und vom Einbau, die Rechnungen mit den einzeln ausgewiesenen Positionen und die Bestätigungen des Experten. Diese Sammlung ist später der Verwendungsnachweis, und sie entscheidet über die Auszahlung.
Nach der Abnahme kontrollierst Du, ob die ausgeführte Leistung zur bewilligten Maßnahme passt. Andere Fenstermaße, ein anderes Profil oder eine geänderte Montageart gehören dokumentiert und bewertet. Erst danach ist Deine Zeile C von einer Planzahl zu einer belegten Zahl geworden.
| Zeitpunkt | Wer handelt | Warum vor dem nächsten Schritt |
|---|---|---|
| Angebot klären | Du und der Fensterbetrieb | ohne Positionsliste keine belastbare Zeile A |
| Experte einbinden | Energieeffizienz-Experte | BAFA verlangt die Einbindung bei Gebäudehülle |
| Antrag stellen | Du beziehungsweise der Experte | nach Auftragsvergabe ist der Zuschussweg zu |
| Zusage abwarten | BAFA | erst danach darf verbindlich beauftragt werden |
| Auftrag und Einbau | Fensterbetrieb | Produktwechsel muss vorher bewertet werden |
| Nachweis und Auszahlung | Du mit Rechnungen und Bestätigungen | ohne Nachweis kein Geld auf dem Konto |
Der Kontrollbogen: zehn Zeilen, eine Zahl
Für den letzten Durchgang brauchst Du nur ein Blatt Papier. Zeile A1 sind die Fenster inklusive Einbau, Zeile A2 Ausbau und Entsorgung, Zeile A3 die Nebenarbeiten wie Laibung, Fensterbank und Rollladenanschluss. Die Summe dieser drei Zeilen ist Zeile A, Deine Kostenbasis.
Zeile B ist der kleinere Wert aus Zeile A und dem Deckel, also 30.000 Euro ohne und 60.000 Euro mit Sanierungsfahrplan. Zeile C1 sind 15 % auf die ersten 30.000 Euro von Zeile B, Zeile C2 sind 20 % auf den Anteil darüber, sofern ein Fahrplan vorliegt. Zeile C ist die Summe aus C1 und C2.
Rechne Zeile C niemals mit dem Bruttobetrag unter dem Angebot, sondern immer mit Zeile B. Und plane nie mit glatten 20 %: Über den iSFP-Bonus gilt dieser Satz seit dem 21.07.2026 beim Einfamilienhaus nur für den Kostenanteil über 30.000 Euro.
Zeile D ist Zeile A minus Zeile C, also Dein Eigenanteil. Zeile E ist das Ergebnis der Sperrfallprüfung mit den vier Punkten Auftragsstand, U_w-Wert, Experte und Kostenzuordnung. Steht in Zeile E ein Nein, sind alle Zahlen darüber Makulatur, und der Steuerweg wird zur Alternative.
Der Kontrollbogen zeigt seine Stärke im Vergleich zweier Angebote. Fülle die zehn Zeilen zweimal aus, einmal je Anbieter.
Meist unterscheidet sich nicht Zeile C, sondern Zeile A3, und genau dort verstecken sich die späteren Nachträge. Das teurere Angebot mit vollständiger Zeile A3 gewinnt diesen Vergleich häufiger, als es der Endpreis vermuten lässt.
Nimm den ausgefüllten Bogen mit in den Vor-Ort-Termin. Ein Betrieb, der Deine Zeilen ohne Rückfragen bestätigt, hat entweder ein sehr gutes Angebot geschrieben oder Deine Fragen nicht gelesen. In beiden Fällen weißt Du nach zehn Minuten mehr als vorher, und das ist der eigentliche Zweck dieser Rechnung.


